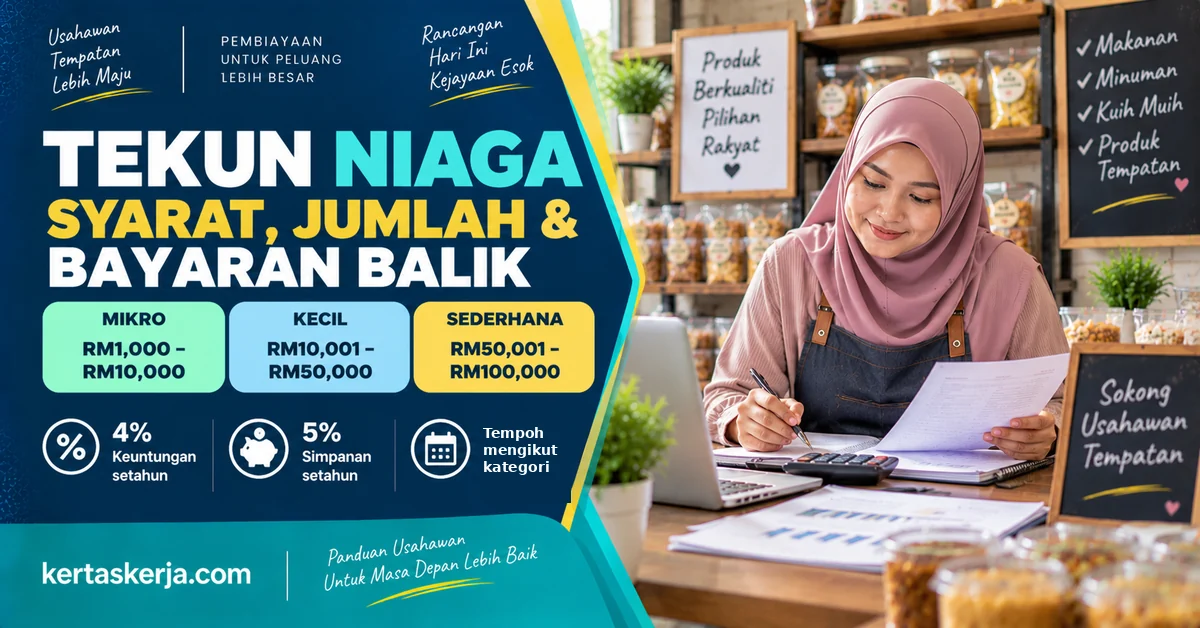
TEKUN Niaga ialah skim pembiayaan TEKUN Nasional untuk usahawan yang menjalankan aktiviti perniagaan dan memenuhi syarat skim. Berdasarkan halaman rasmi yang disemak pada 16 Oktober 2026, jumlah pembiayaan dibahagikan kepada tiga kategori: Mikro (RM1,000–RM10,000), Kecil (RM10,001–RM50,000) dan Sederhana (RM50,001–RM100,000).
Sebelum memilih kategori, pemohon perlu memahami kadar keuntungan 4% setahun, komponen simpanan 5% setahun, yuran wakalah, perlindungan takaful dan kemampuan bayaran balik. Jumlah maksimum sesuatu kategori bukan bermaksud setiap pemohon automatik layak menerima jumlah tersebut.
Ringkasan pantas: Mikro dan Kecil mempunyai tempoh maksimum sehingga lima tahun, manakala Sederhana sehingga sepuluh tahun. Halaman rasmi turut menandakan kategori Mikro sebagai pembiayaan “ulangan dan bertindih”; pemohon kali pertama hendaklah mengesahkan kategori yang sesuai dengan pegawai TEKUN sebelum membuat permohonan.
Ringkasan Syarat dan Jumlah Pembiayaan TEKUN Niaga
| Perkara | Maklumat rasmi yang perlu diketahui |
|---|---|
| Julat pembiayaan | RM1,000 hingga RM100,000 mengikut kategori |
| Kadar keuntungan | 4% daripada nilai pembiayaan setahun sepanjang tempoh pembiayaan |
| Simpanan | 5% daripada nilai pembiayaan setahun |
| Tempoh keseluruhan | Minimum 6 bulan, maksimum 120 bulan; tertakluk kategori |
| Konsep Syariah | Tawarruq |
| Yuran wakalah | RM50 hingga RM500 mengikut julat pembiayaan |
| Perlindungan takaful pembiayaan | Penyertaan wajib; sumbangan ditolak daripada nilai diluluskan |
| Cagaran | FAQ TEKUN Niaga menyatakan tidak memerlukan cagaran |
| Permohonan | Halaman syarat Niaga merujuk pejabat cawangan atau perubahan saluran semasa |
Sumber: Syarat rasmi TEKUN Niaga dan FAQ TEKUN Niaga. Artikel ini bukan laman rasmi TEKUN atau nasihat pembiayaan peribadi.
Tiga Kategori TEKUN Niaga: Mikro, Kecil dan Sederhana
Perbezaan ketiga-tiga kategori bukan sekadar jumlah dana. Tempoh maksimum dan jenis pembiayaan yang disenaraikan juga berbeza. Jadual berikut berpandukan jadual syarat yang diterbitkan TEKUN Nasional.
| Kategori | Julat pembiayaan | Tempoh maksimum | Jenis pembiayaan menurut jadual TEKUN |
|---|---|---|---|
| Skim Pembiayaan Mikro (SPM) | RM1,000–RM10,000 | Sehingga 5 tahun | Ulangan dan bertindih |
| Skim Pembiayaan Kecil (SPK) | RM10,001–RM50,000 | Sehingga 5 tahun | Pembiayaan pertama, ulangan dan bertindih |
| Skim Pembiayaan Sederhana (SPS) | RM50,001–RM100,000 | Sehingga 10 tahun | Pembiayaan pertama, ulangan dan bertindih |
1. Skim Pembiayaan Mikro (SPM)
Julat RM1,000 hingga RM10,000 boleh menjadi rujukan bagi keperluan modal yang lebih kecil, contohnya pembelian stok atau peralatan ringkas. Walau bagaimanapun, jadual rasmi kini melabel SPM untuk pembiayaan ulangan dan bertindih, bukannya menyenaraikan “pembiayaan pertama” dalam lajur jenis pembiayaan. Usahawan yang pertama kali memohon tidak patut menganggap kategori ini tersedia untuk mereka tanpa pengesahan lanjut.
2. Skim Pembiayaan Kecil (SPK)
SPK meliputi RM10,001 hingga RM50,000 dengan tempoh maksimum lima tahun. Sebagai contoh, permohonan RM20,000 dalam contoh kertas kerja permohonan pembiayaan TEKUN Nasional berada dalam julat SPK. Namun, permohonan masih dinilai berdasarkan syarat, keadaan perniagaan dan kemampuan pemohon.
3. Skim Pembiayaan Sederhana (SPS)
SPS meliputi RM50,001 hingga RM100,000 dengan tempoh maksimum sepuluh tahun. Tempoh lebih panjang boleh menjadikan anggaran bayaran berkala lebih rendah berbanding tempoh pendek, tetapi jumlah keuntungan dan simpanan terkumpul juga berubah mengikut tempoh. Pilih tempoh berdasarkan kemampuan aliran tunai, bukan semata-mata bayaran bulanan paling kecil.
Siapa yang Layak Memohon TEKUN Niaga?
Berdasarkan syarat rasmi TEKUN Niaga, antara kriteria penting ialah:
- Warganegara Malaysia dan Bumiputera. Bagi syarikat, syarat rasmi menyatakan 100% hak milik Bumiputera dan warganegara Malaysia.
- Berumur 18 hingga 65 tahun, termasuk syarat bahawa tempoh pembiayaan tamat dalam had umur yang ditetapkan.
- Bukan seorang muflis.
- Menjalankan perniagaan, sama ada di lokasi khusus, secara bergerak atau atas talian, serta terlibat secara langsung atau separuh masa.
- Mempunyai dokumen perniagaan yang diterima, seperti pendaftaran SSM, lesen atau permit yang sah. Perniagaan informal tertentu boleh menggunakan pengesahan aktiviti yang dinyatakan dalam syarat TEKUN.
- Aktiviti utama perniagaan patuh Syariah. Had modal berbayar yang dinyatakan pada halaman syarat TEKUN Niaga tidak melebihi RM300,000.
- Mematuhi syarat isi rumah, perkongsian atau syarikat, jika berkaitan.
TEKUN turut menyenaraikan satu pembiayaan bagi satu isi rumah, dengan pengecualian bagi keadaan perniagaan berasingan dan pendaftaran berlainan yang diperincikan dalam syaratnya. Bagi pemilikan perkongsian, persetujuan rakan kongsi diperlukan; syarikat Sdn. Bhd. pula perlu menyediakan resolusi mengikut format berkaitan.
Tidak mempunyai SSM tidak bermaksud automatik tidak layak atau automatik layak. Pengesahan menjalankan perniagaan bagi kategori informal tertakluk kepada jenis bukti dan pertimbangan TEKUN. Semak kelayakan sebenar sebelum menghantar permohonan.
Perniagaan Apa yang Boleh Memohon?
Dalam FAQ, TEKUN menyenaraikan sektor seperti peruncitan, perkhidmatan, pembuatan, pertanian dan perusahaan asas tani, perniagaan dalam talian serta kontraktor kecil. Ini menggambarkan keluasan bidang yang boleh dipertimbangkan, bukan jaminan semua aktiviti atau semua syarikat layak.
Contohnya, peniaga makanan yang mahu membeli peti sejuk beku, peniaga runcit yang memerlukan stok, atau pengusaha perkhidmatan yang mahu menambah peralatan boleh meneliti kesesuaian TEKUN Niaga. Jenis perbelanjaan, lesen, bukti operasi dan jumlah yang dimohon masih perlu disemak oleh pegawai.
Kadar Keuntungan TEKUN Niaga: 4% Setahun
TEKUN menerangkan bahawa kadar keuntungan ialah 4% daripada nilai pembiayaan setiap tahun sepanjang tempoh pembiayaan, dan dibayar bersama prinsipal. Ini berbeza daripada anggapan bahawa 4% ialah jumlah keseluruhan keuntungan untuk semua tahun atau kadar yang berubah mengikut baki dalam contoh pengiraan biasa.
Bagi memahami angka secara mudah, jika nilai pembiayaan RM20,000 dan tempoh ilustrasi 5 tahun, pengiraan asas keuntungan yang diterangkan oleh kadar tersebut ialah:
- Keuntungan setahun: RM20,000 × 4% = RM800.
- Anggaran keuntungan untuk lima tahun: RM800 × 5 = RM4,000.
- Prinsipal dan keuntungan ilustrasi: RM24,000 sepanjang tempoh tersebut, belum termasuk komitmen simpanan dan terma lain.
Jangan jadikan pengiraan ringkas ini sebagai pengganti surat tawaran atau jadual bayaran rasmi. Kaedah bayaran, penggenapan, jumlah bersih yang diterima dan terma tambahan perlu disahkan pada dokumen sebenar TEKUN.
Simpanan 5% dan Perkara yang Selalu Disalah Faham
Halaman syarat rasmi TEKUN Niaga menyatakan usahawan perlu membuat simpanan 5% daripada nilai pembiayaan setiap tahun, bersama pembayaran pembiayaan. Ini bermaksud pemohon perlu memasukkan komponen simpanan apabila merancang aliran keluar tunai berkala.
Sebagai contoh, untuk pembiayaan RM20,000, angka simpanan asas ialah RM1,000 setahun, atau kira-kira RM83.33 sebulan dalam simulasi 12 bulan. Simpanan ialah komponen yang berbeza daripada kadar keuntungan 4%; jangan menyamakan kedua-duanya sebagai kadar keuntungan berjumlah 9% tanpa penerangan.
Terma pengurusan dan penggunaan simpanan hendaklah dirujuk pada perjanjian atau penjelasan pegawai TEKUN. Artikel ini tidak membuat andaian tentang bila dan bagaimana simpanan itu boleh dikeluarkan.
Jadual Yuran Wakalah TEKUN Niaga
Selain kadar keuntungan dan simpanan, TEKUN menyenaraikan yuran wakalah yang berbeza mengikut jumlah pembiayaan. Jadual berikut diambil daripada halaman syarat rasmi.
| Julat pembiayaan | Yuran wakalah |
|---|---|
| RM1,000–RM5,000 | RM50 |
| RM5,001–RM10,000 | RM100 |
| RM10,001–RM20,000 | RM150 |
| RM20,001–RM30,000 | RM200 |
| RM30,001–RM40,000 | RM250 |
| RM40,001–RM50,000 | RM300 |
| RM50,001–RM100,000 | RM500 |
Untuk nilai tepat RM20,000, yuran dalam jadual ini ialah RM150. Bagi pembiayaan RM20,001, julatnya berubah kepada RM200. Ini hanya ilustrasi bagaimana sempadan julat dibaca; cara sebenar bayaran atau potongan hendaklah disemak melalui surat tawaran.
Takaful, PERKESO dan Jumlah Bersih Diterima
Tiga perkara perlu dibezakan daripada bayaran prinsipal:
Takaful Pembiayaan Berkelompok: TEKUN menyatakan penyertaan adalah wajib dan sumbangan takaful ditolak daripada jumlah pembiayaan yang diluluskan. Justeru, RM20,000 diluluskan tidak semestinya bermaksud RM20,000 tunai bersih diterima.
Takaful Kemalangan Peribadi Berkelompok: Halaman TEKUN menyatakan pakej ini merupakan pilihan untuk tahun pertama, dengan sumbangan ditolak jika disertai.
PERKESO – Skim Keselamatan Sosial Pekerjaan Sendiri (SKSPS): TEKUN menyatakan penyertaan tahun pertama diwajibkan, tetapi caruman baharu tidak diperlukan jika pemohon mempunyai penyertaan aktif yang dapat dibuktikan mengikut syaratnya.
Nilai sumbangan takaful, caruman yang berkaitan dan potongan lain tidak boleh diandaikan sama bagi semua pemohon. Minta angka bersih dan jadual komitmen sebenar sebelum membeli peralatan atau membuat janji pembayaran kepada pembekal.
Contoh Simulasi Bayaran Balik TEKUN Niaga
Berikut ialah simulasi aritmetik, bukan jadual ansuran rasmi TEKUN. Ia menggunakan kaedah anggaran yang mudah difahami: prinsipal dibahagikan dengan jumlah bulan, kadar keuntungan 4% setahun dan simpanan 5% setahun. Jumlah sebenar mungkin berbeza disebabkan terma, pembundaran dan potongan.
| Contoh nilai | Tempoh ilustrasi | Prinsipal / bulan | Keuntungan 4% / bulan | Simpanan 5% / bulan | Jumlah komitmen ilustrasi / bulan |
|---|---|---|---|---|---|
| RM5,000 (Mikro) | 24 bulan | RM208.33 | RM16.67 | RM20.83 | RM245.83 |
| RM20,000 (Kecil) | 60 bulan | RM333.33 | RM66.67 | RM83.33 | RM483.33 |
| RM60,000 (Sederhana) | 120 bulan | RM500.00 | RM200.00 | RM250.00 | RM950.00 |
Contoh Mikro diberikan untuk menunjukkan pengiraan sahaja; jenis permohonan yang layak bagi Mikro mesti diperiksa kerana jadual rasmi menandakan kategori itu sebagai ulangan dan bertindih. Untuk RM20,000 selama lima tahun, jumlah aliran keluar asas sepanjang tempoh ini dianggarkan RM29,000, terdiri daripada RM20,000 prinsipal, RM4,000 keuntungan dan RM5,000 simpanan, tidak termasuk yuran atau potongan berkaitan. Simpanan tidak patut dilabel sebagai keuntungan yang dibayar kepada TEKUN.
Semak Jadual Bayaran Ansuran TEKUN Niaga yang diterbitkan di portal rasmi atau dapatkan jadual yang khusus kepada surat tawaran anda. Jangan membuat keputusan pembiayaan hanya berdasarkan jadual simulasi di laman ini.
Cara Menilai Kemampuan Pembayaran Sebelum Memohon
Jumlah pembiayaan sepatutnya disesuaikan dengan aliran tunai, bukannya dengan had maksimum skim. Sebelum memohon, usahawan boleh menggunakan empat semakan praktikal:
- Kira lebihan tunai perniagaan berdasarkan rekod sebenar. Tolak kos stok, gaji, sewa, utiliti dan komitmen sedia ada daripada hasil kutipan, bukan jumlah jualan kasar semata-mata.
- Masukkan bayaran prinsipal, keuntungan dan simpanan. Sediakan juga ruang untuk kos penyelenggaraan, cukai, takaful dan pembaharuan stok apabila berkenaan.
- Uji senario jualan turun. Sebagai contoh, jika jualan berkurang 20%, adakah perniagaan masih mampu membeli stok dan membuat bayaran berkala?
- Pastikan penggunaan modal jelas. Sediakan senarai belian yang mempunyai harga atau sebut harga; elakkan memohon jumlah terlalu tinggi tanpa pelan penggunaan.
Pembiayaan boleh menjadi alat membantu operasi, tetapi ia juga menghasilkan kewajipan bayaran. Lebihan tunai yang kecil dalam unjuran tidak menjamin kemampuan sebenar apabila jualan berubah.
Adakah TEKUN Niaga Memerlukan Cagaran atau Ejen?
Menurut FAQ rasmi TEKUN Niaga, skim ini tidak memerlukan cagaran. FAQ yang sama menyatakan TEKUN tidak melantik ejen atau pihak ketiga untuk menguruskan permohonan TEKUN Niaga.
Oleh itu, berhati-hati terhadap individu yang meminta bayaran bagi “menjamin kelulusan”, mendapatkan kata laluan atau meminta dokumen sensitif melalui pautan yang tidak dapat disahkan. Semak terus dengan pejabat cawangan atau saluran rasmi jika menerima arahan meragukan.
Tiada cagaran tidak sama dengan kelulusan automatik. TEKUN masih menilai kelayakan dan dokumen mengikut syarat serta prosesnya.
Cara Mohon TEKUN Niaga Secara Ringkas
Artikel ini berfokus kepada syarat dan komitmen skim, jadi langkah permohonan disampaikan secara ringkas:
- Tentukan kategori jumlah yang sesuai dengan keperluan dan tempoh pembiayaan.
- Semak syarat rasmi, termasuk jenis pembiayaan pertama atau ulangan yang disenaraikan pada jadual TEKUN.
- Sediakan borang permohonan, dokumen pengenalan, pendaftaran atau bukti perniagaan yang diterima, gambar aktiviti dan penyata transaksi bank tiga bulan, mengikut keadaan pemohon.
- Rujuk pejabat cawangan TEKUN berhampiran premis atau pengumuman terkini mengenai saluran yang tersedia. Laman utama TEKUN memaparkan TEKUN Online, tetapi halaman syarat TEKUN Niaga masih menyebut urusan di cawangan atau tertakluk perubahan semasa.
- Teliti jumlah bersih, yuran, simpanan dan jadual ansuran sebenar jika menerima tawaran.
Untuk langkah penuh dan senarai dokumen, baca Cara Mohon Pembiayaan TEKUN Nasional. Untuk rujukan terus, gunakan halaman TEKUN Niaga atau direktori pejabat cawangan.
TEKUN Niaga Berbeza dengan SPOT
TEKUN Niaga ialah skim yang dibincangkan dalam artikel ini, manakala SPOT (Skim Pembiayaan Online TEKUN) ialah produk lain dengan terma tersendiri untuk kumpulan usahawan dalam talian. Sebagai contoh, halaman rasmi SPOT menyatakan kadar keuntungan 3% setahun dan simpanan dikecualikan, yang berbeza daripada TEKUN Niaga.
Jangan menggunakan kadar, tempoh atau borang SPOT sebagai syarat TEKUN Niaga. Begitu juga, TEKUN Online ialah nama saluran digital, bukan nama lain untuk skim SPOT. Semak produk dengan teliti sebelum memilih.
Soalan Lazim (FAQ)
1. Berapakah jumlah maksimum pembiayaan TEKUN Niaga?
Jumlah maksimum yang dinyatakan pada jadual TEKUN Niaga ialah RM100,000 bagi kategori Sederhana, tertakluk syarat dan penilaian. Bukan semua pemohon layak memohon atau menerima amaun maksimum.
2. Bolehkah pemohon kali pertama memohon TEKUN Niaga Mikro?
Jadual rasmi semasa menandakan Mikro sebagai “ulangan dan bertindih” dan tidak menyenaraikan “pembiayaan pertama” untuk kategori tersebut. Pemohon kali pertama perlu mengesahkan pilihan skim dan kelayakan sebenar dengan TEKUN.
3. Adakah kadar keuntungan TEKUN Niaga sebanyak 4% atau 9%?
TEKUN menyatakan keuntungan 4% setahun dan simpanan 5% setahun. Kedua-duanya mempunyai fungsi yang berbeza. Simpanan tetap mempengaruhi aliran tunai, tetapi tidak boleh terus dinamakan sebagai kadar keuntungan tambahan tanpa penjelasan.
4. Berapa anggaran bayaran balik TEKUN Niaga RM20,000 selama lima tahun?
Simulasi ringkas menghasilkan kira-kira RM483.33 sebulan, termasuk anggaran prinsipal, keuntungan dan simpanan. Angka itu bukan jadual rasmi dan tidak merangkumi semua potongan atau caj berkaitan. Semak tawaran dan jadual TEKUN sebenar.
5. Perlukah cagaran untuk memohon TEKUN Niaga?
FAQ rasmi TEKUN Niaga menyatakan tiada cagaran diperlukan. Namun, pemohon tetap perlu memenuhi syarat dan menyerahkan dokumen yang diminta.
6. Adakah TEKUN Niaga boleh dipohon secara online?
Laman utama TEKUN memaparkan saluran TEKUN Online, tetapi halaman syarat khusus Niaga masih menyebut permohonan melalui pejabat cawangan atau tertakluk perubahan. Semak ketersediaan bagi skim sebenar melalui portal TEKUN atau cawangan rasmi.
Penutup
TEKUN Niaga menawarkan tiga kategori pembiayaan dengan julat dan tempoh yang berbeza. Untuk membuat pilihan yang lebih sesuai, usahawan perlu menyemak jenis permohonan yang diterima, kadar keuntungan, simpanan, yuran wakalah, perlindungan takaful dan aliran tunai perniagaan.
Gunakan jadual perbandingan dan simulasi dalam artikel ini sebagai panduan awal, bukannya kadar bayaran rasmi atau jaminan kelulusan. Sebelum menandatangani tawaran, sahkan semua terma dan nilai bersih yang akan diterima dengan TEKUN Nasional.
Rujukan Rasmi
- Syarat-syarat Skim Pembiayaan TEKUN Niaga
- Soalan Lazim TEKUN Niaga
- Jadual Bayaran Ansuran TEKUN Niaga
- Halaman utama Skim TEKUN Niaga
- Syarat SPOT untuk perbandingan
- Direktori Pejabat Cawangan TEKUN
Semakan kandungan: 16 Oktober 2026. Syarat pada halaman rasmi TEKUN Niaga yang dirujuk bertarikh kemas kini 28 November 2025. Semak semula sekiranya terdapat perubahan skim.